Ton conseiller bancaire t’a donné un chiffre au téléphone la semaine dernière, et depuis, tu tournes en rond. Le taux pret immobilier novembre 2026 bouge, et pas qu’un peu. Il y a fort à parier que tu cherches à savoir si c’est le bon moment pour signer, ou s’il vaut mieux patienter encore quelques semaines.
Voici ce qu’il faut retenir tout de suite : les taux se sont globalement stabilisés après deux années de montagnes russes, mais des écarts significatifs subsistent selon ta durée d’emprunt et ton profil. Un couple qui emprunte sur 20 ans n’obtient pas le même taux qu’un célibataire qui vise 25 ans. Et ça change tout sur le montant final que tu rembourseras.
Selon les données publiées par la Banque de France, le taux d’usure et les taux moyens constatés servent de référence pour encadrer les pratiques des établissements prêteurs chaque mois.
Pourquoi les taux évoluent-ils encore en ce moment ?
Les taux immobiliers suivent de près les décisions de la Banque Centrale Européenne. Chaque ajustement de ses taux directeurs se répercute, avec un léger décalage, sur les grilles proposées par les banques françaises. C’est mécanique, un peu comme une horloge qui avance ou retarde selon la météo.
Ajoute à ça l’OAT 10 ans, cet indicateur obscur pour le grand public mais suivi de près par les analystes de CAFPI ou de Meilleurtaux. Quand il grimpe, les banques répercutent la hausse sur leurs offres. Quand il redescend, certaines baissent leurs barèmes pour attirer de nouveaux clients.
Le rôle du taux d’usure
Le taux d’usure, calculé par la Banque de France, fixe un plafond légal à ne jamais dépasser. Il inclut le taux nominal, l’assurance emprunteur et les frais annexes. Certains profils fragiles se retrouvent exclus du crédit simplement parce que leur taux global franchit ce seuil.
Quel taux immobilier attendre selon la durée de ton prêt ?
Cette section fait la transition vers le cœur du sujet : les chiffres concrets. Un taux pret immobilier novembre 2026 n’a rien d’universel, il varie fortement selon la durée choisie.
Sur 15 ans, les meilleurs profils décrochent généralement les conditions les plus avantageuses. Sur 25 ans, la mensualité baisse mais le coût total du crédit grimpe. Un argument de poids pour bien réfléchir avant de choisir la durée la plus longue par facilité.
| Profil emprunteur | Durée envisagée | Recommandation concrète |
|---|---|---|
| Primo-accédant, apport limité | 25 ans | Compare au moins trois banques et négocie l’assurance emprunteur séparément |
| Couple avec double revenu stable | 20 ans | Passe par un courtier type CAFPI pour capter les meilleures grilles |
| Investisseur locatif expérimenté | 15 ans | Vise le taux le plus bas quitte à augmenter la mensualité |
| Profil senior ou revenus irréguliers | 10 à 15 ans | Anticipe un questionnaire de santé strict et prévois une délégation d’assurance |
Faut-il emprunter maintenant ou attendre une baisse ?
Cette question revient sans cesse chez les futurs acquéreurs. Attendre pour économiser 0,1 point ? Réponse directe : le risque de voir les prix immobiliers grimper entre temps annule souvent le gain espéré sur le taux.
Repousser son projet indéfiniment en espérant un taux miracle ne fonctionne pas. Le marché ne suit pas cette logique. Pendant que tu attends, un autre acheteur signe le bien que tu convoitais, et le taux n’a pas forcément bougé dans le sens espéré.
Les signaux à surveiller
- Les annonces de la Banque Centrale Européenne sur ses taux directeurs
- L’évolution hebdomadaire de l’OAT 10 ans
- Les barèmes publiés par les courtiers comme Vousfinancer ou Empruntis
- Le niveau du taux d’usure fixé par la Banque de France
Comment négocier ton taux sans y laisser des plumes ?
Une fois le bon moment identifié, reste la négociation. C’est là que beaucoup d’emprunteurs perdent des milliers d’euros par manque de préparation.
Mets en concurrence plusieurs établissements, sans exception. Une banque qui sait que tu as d’autres offres en poche devient soudain beaucoup plus flexible. Passe aussi par un courtier : il connaît les grilles internes et sait où frapper pour obtenir une remise.
D’après les analyses régulièrement diffusées par Meilleurtaux, l’écart entre le meilleur et le pire taux proposé pour un même profil peut représenter plusieurs milliers d’euros sur la durée totale du crédit.
Ton apport personnel, un levier sous-estimé
Un apport de 10 % rassure déjà la banque. Un apport de 20 % ou plus fait souvent basculer ton dossier dans la catégorie des profils privilégiés. Cet apport reste, avec la stabilité professionnelle, l’un des critères les plus regardés lors de l’étude de ton dossier.
Quel impact sur ton budget mensuel ?
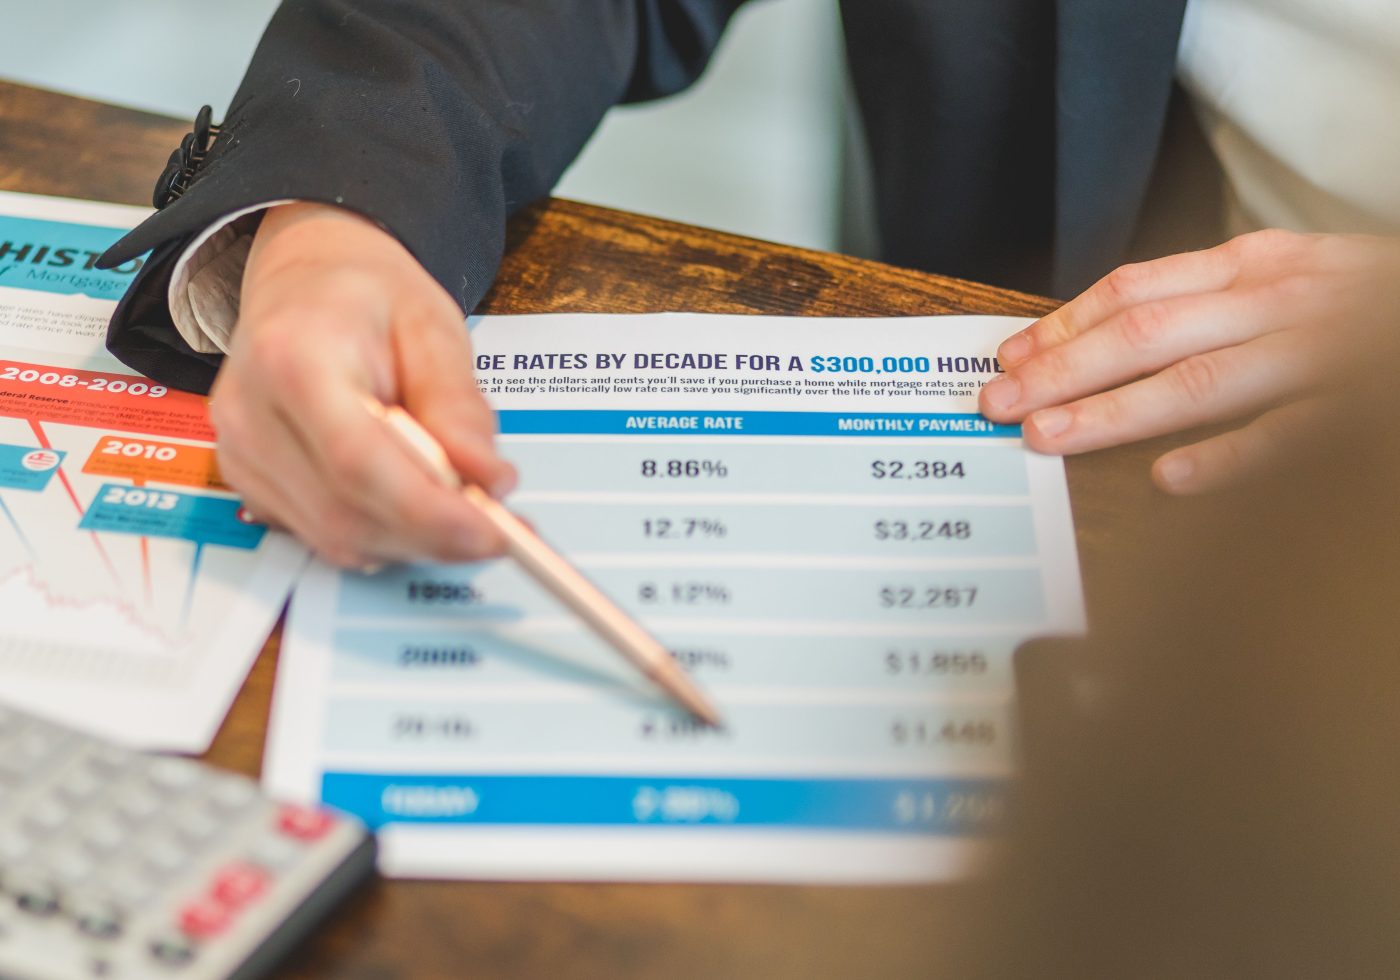
Reste maintenant à traduire tout ça en chiffres concrets sur ta feuille de calcul personnelle. Une variation de taux, même minime, se répercute directement sur ta mensualité et sur le montant total des intérêts payés à la banque.
Fais toujours une simulation avant de t’engager. Compare plusieurs scénarios de durée pour visualiser l’impact réel sur ton budget. N’oublie jamais d’intégrer le coût de l’assurance emprunteur dans ton calcul, elle représente souvent une part non négligeable du coût total.
L’assurance emprunteur, ce poste qu’on néglige
Depuis la loi Lemoine, tu peux changer d’assurance emprunteur à tout moment, sans frais ni pénalité. C’est un levier d’économie énorme, trop souvent ignoré par les emprunteurs pressés de signer. Certains courtiers spécialisés comme Magnolia.fr se sont fait une spécialité de la délégation d’assurance.
Pour bien vivre ce taux pret immobilier novembre 2026, retiens l’essentiel : compare plusieurs banques, négocie ton assurance séparément, et n’attends pas un taux parfait qui n’arrivera peut-être jamais. Mets ton dossier en concurrence dès maintenant, calcule ton budget réel avec précision, et fonce si les chiffres tiennent la route !